Crédit Agricole d’Ile-de-France : l’IA générative au service de l’humain
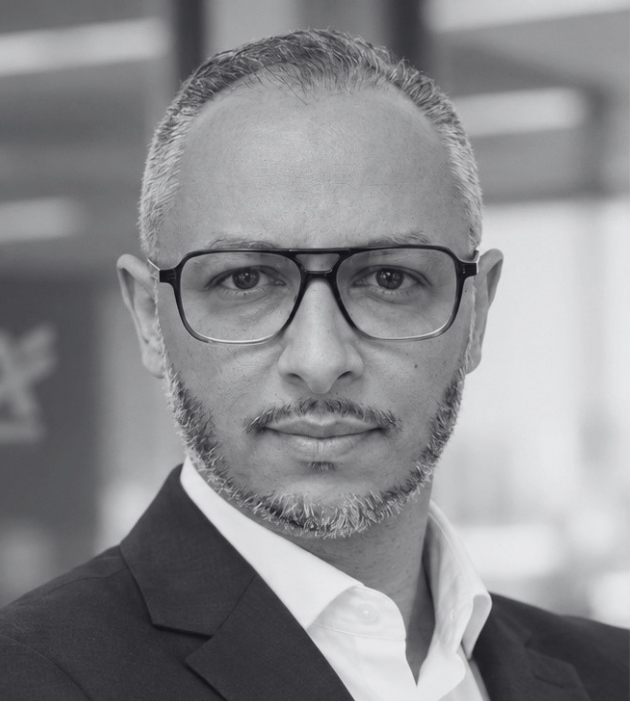
Nasser BEN KHEMIS
Directeur IA, Digital Workplace & Innovation Crédit Agricole d’Ile-de-France
Laurent SAGLIETTO
Associé Financial Services chez Artimon
Nasser Ben Khemis (Crédit Agricole d’Ile-de-France) : « Je ne veux pas choisir entre innovation et responsabilité, entre performance et inclusion, entre technologie et humain. »
Depuis plus de vingt-cinq ans, Nasser Ben Khemis pilote des transformations IT, Data et métiers. Il a connu l’arrivée d’Internet, de la mobilité, du cloud et de la donnée. Directeur IA, Digital Workplace et Innovation au Crédit Agricole d’Ile-de-France, il conduit aujourd’hui le déploiement de l’IA générative au sein de l’une des plus grandes caisses régionales du groupe Crédit Agricole.
Sa conviction est simple : dix usages réellement adoptés valent mieux que cent preuves de concept. Dans cet entretien Leaders by Artimon, il explique comment passer de l’expérimentation à la valeur et défend la figure du conseiller augmenté face aux néobanques. Il fait aussi de la confiance un avantage concurrentiel et refuse que l’IA élargisse les fractures, comme en témoigne son engagement dans le programme KESK’IA. Pour 2030, il prévient : le vrai défi ne sera plus technologique, mais culturel et managérial.
ZOOM SUR :
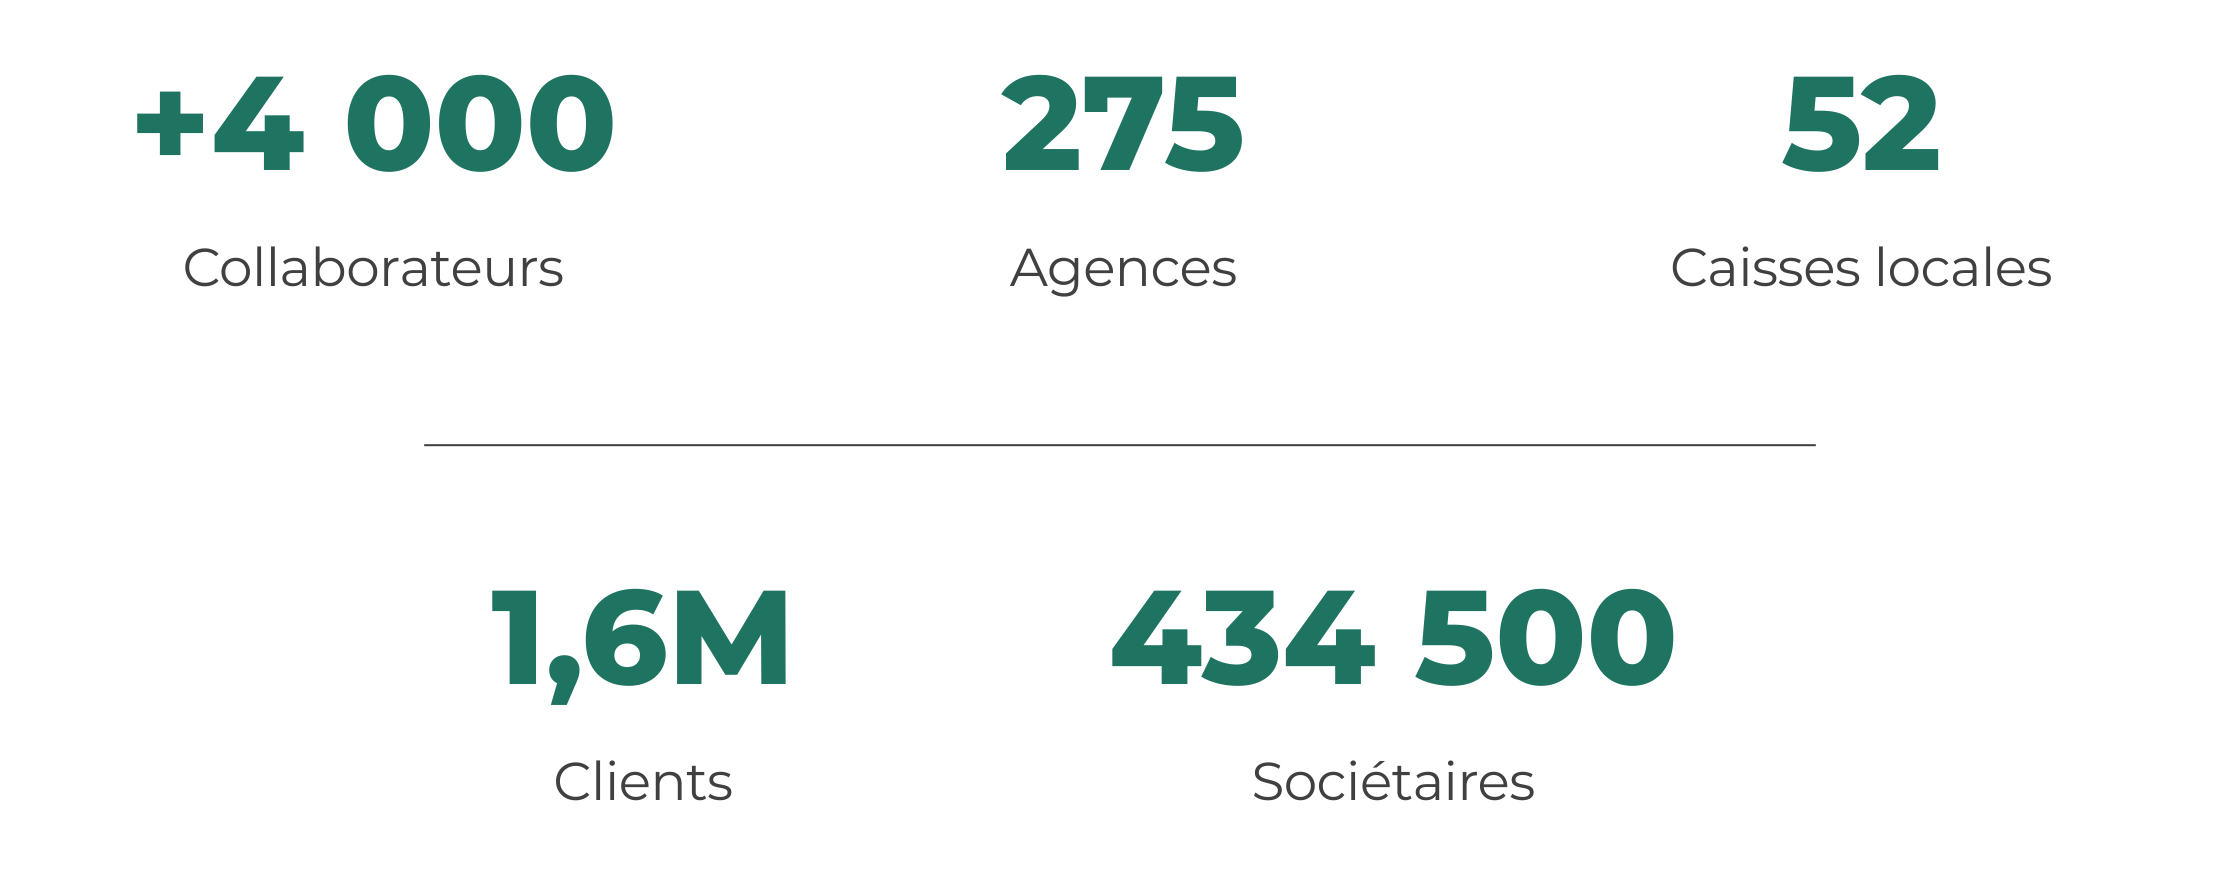
La toute première Caisse locale du Crédit Agricole d’Ile-de-France a été créée en 1899. Aujourd’hui, cette banque coopérative et mutualiste francilienne accompagne 1,6 million de clients et 434 500 sociétaires, des particuliers aux grandes entreprises en passant par les associations et les collectivités, grâce à un réseau de 275 agences bancaires et 52 caisses locales. Son modèle « 100% humain, 100% digital » illustre une conviction forte : la technologie n’a de valeur que si elle renforce le lien avec ses clients.
Vous avez traversé Internet, le mobile, le cloud et la donnée. Qu’est-ce qui rend l’IA générative différente, et qu’est-ce qu’un « leader IA » selon vous ?
J’accompagne depuis plus de vingt-cinq ans des transformations IT, Data et métiers dans des organisations complexes. J’ai vécu plusieurs ruptures technologiques : Internet, la mobilité, le cloud, la donnée. L’IA générative se distingue par sa vitesse de diffusion et par sa capacité à toucher presque simultanément tous les métiers.
Au Crédit Agricole d’Ile-de-France, je pilote aujourd’hui un périmètre qui réunit l’IA générative, les usages digitaux, l’innovation et les environnements de travail. Ce rapprochement est essentiel : une technologie ne transforme pas une entreprise par décret. Il faut l’inscrire dans les pratiques quotidiennes, accompagner les collaborateurs et relier chaque investissement à une valeur concrète pour le client, le métier ou l’organisation.
Pour moi, un leader IA n’est donc pas celui qui connaît le plus grand nombre de modèles. C’est celui qui sait créer les conditions d’un passage à l’échelle responsable. Il doit relier la vision stratégique, les réalités opérationnelles, la maîtrise des risques et l’appropriation humaine.
Cette conviction vient de mon expérience. J’ai souvent vu des programmes techniquement réussis produire peu d’impact, faute d’adoption. À l’inverse, une solution imparfaite au départ peut créer beaucoup de valeur lorsque les équipes comprennent son utilité, contribuent à son amélioration et savent l’intégrer dans leur travail.
Comment passe-t-on de l’expérimentation à la valeur réelle? Concrètement, comment le Crédit Agricole d’Ile-de-France déploie-t-il l’IA générative auprès de ses équipes ?
Nous avons fait le choix d’une démarche pragmatique et progressive. Notre point de départ n’est pas la technologie disponible, mais le problème à résoudre : une tâche répétitive, une recherche d’information trop longue, une difficulté à synthétiser, un besoin de mieux préparer une interaction client ou une décision.
Nous avançons selon quatre exigences : identifier un usage utile, sécuriser son cadre, accompagner l’adoption et mesurer la valeur produite. Cette discipline nous évite de multiplier les démonstrateurs sans lendemain.
Un exemple concret est le déploiement progressif d’assistants auprès de différentes populations. Nous avons associé des utilisateurs pilotes, organisé l’acculturation, partagé des cas d’usage et créé des relais locaux. L’objectif n’était pas simplement de mettre un outil à disposition. Il était d’aider les collaborateurs à comprendre où l’assistant pouvait réellement les faire gagner en qualité, en temps ou en confort de travail.
Cette expérience nous a appris que l’adoption ne se résume pas à la formation initiale. Elle suppose une animation dans la durée, des managers engagés, des communautés qui partagent leurs pratiques et une capacité à écouter les irritants. Le passage à l’échelle est autant une affaire de management que de technologie.
Nous entrons maintenant dans une phase plus exigeante : industrialiser ce qui fonctionne, réutiliser les actifs communs et objectiver la création de valeur. Le nombre de cas d’usage n’est pas, à lui seul, un indicateur de réussite. Je préfère dix usages réellement adoptés à cent preuves de concept qui ne changent rien au quotidien.
Face aux fintechs et aux néobanques, l’IA menace-t-elle le conseiller bancaire ou peut-elle au contraire le renforcer ?
L’IA va accroître la vitesse, la personnalisation et la fluidité des services financiers. Elle permettra de mieux préparer les interactions, de rendre l’information plus accessible et de traiter plus rapidement certaines demandes. Les fintechs et les néobanques ont élevé les attentes en matière de simplicité. Les banques traditionnelles doivent répondre à cette exigence sans renoncer à ce qui fonde leur valeur : la confiance, le conseil et la solidité de la relation. Je ne crois pas au remplacement du conseiller par l’IA. Je crois à l’émergence d’un conseiller augmenté, libéré d’une partie des tâches à faible valeur pour consacrer davantage de temps à l’écoute, au discernement et à l’accompagnement des moments importants de la vie.
Dans mon expérience, les collaborateurs adhèrent lorsque l’IA est présentée non comme un outil de substitution, mais comme une capacité supplémentaire. Par exemple, un assistant peut aider à préparer une synthèse, retrouver plus rapidement une information ou structurer un premier niveau d’analyse. Mais la compréhension de la situation du client, l’arbitrage et la responsabilité restent humains.
Pour une banque mutualiste et territoriale, notre différenciation ne viendra pas d’une course au tout-automatique. Elle viendra de notre capacité à conjuguer le meilleur du digital avec une relation humaine disponible lorsque le client en a besoin. Plus la technologie progresse, plus la qualité de la présence humaine devient stratégique.
Innover vite et respecter les exigences de sécurité et de conformité d’une grande banque : est-ce compatible ? Quelle place donnez-vous à la souveraineté ?
Dans la banque, la confiance n’est pas un frein à l’innovation. Elle est la condition de sa durabilité et, demain, un avantage concurrentiel majeur. Nos clients nous confient leurs données, leur épargne et leurs projets de vie. Nous ne pouvons donc pas appliquer une logique consistant à expérimenter d’abord et à traiter les conséquences ensuite. Nous devons accélérer dans un cadre maîtrisé.
Concrètement, cela signifie intégrer la sécurité, les risques, le juridique, la conformité et la protection des données dès le cadrage des cas d’usage. Il faut également garder l’humain dans la boucle pour les décisions sensibles, assurer la traçabilité et adapter le niveau de contrôle à la criticité de l’usage.
La souveraineté fait partie de cette équation. Elle ne signifie pas se couper de l’innovation mondiale. Elle signifie conserver la maîtrise de nos données, de nos dépendances et de nos choix stratégiques. Dans un contexte de concentration technologique, une grande banque doit savoir où sont traitées ses données, qui contrôle ses briques critiques et comment elle assure la continuité de ses activités.
Ce cadre ne doit pas devenir une accumulation de validations incompréhensibles. Le rôle du dirigeant consiste aussi à rendre la gouvernance lisible, proportionnée et intégrée au processus de conception. Une bonne gouvernance ne ralentit pas les projets. Elle évite les impasses, renforce la confiance et facilite le passage à l’échelle.
Vous vous engagez dans le programme KESK’IA. Pourquoi l’inclusion est-elle, pour vous, un enjeu central de l’IA ?
Parce que l’IA ne doit pas devenir un nouvel ascenseur réservé à ceux qui sont déjà au dernier étage.
J’ai grandi en Seine-Saint-Denis, dans un environnement modeste. Mon parcours a été rendu possible par des personnes qui m’ont fait confiance, m’ont ouvert des portes et m’ont permis de croire que certains chemins m’étaient accessibles. Aujourd’hui, je considère que j’ai une responsabilité : rendre à mon tour une partie de ce que j’ai reçu.
KESK’IA illustre cette conviction. Le programme permet à des jeunes de travailler pendant plusieurs mois sur des problématiques territoriales concrètes, à partir de données ouvertes, avec l’accompagnement de professionnels. Lors de la saison 4, le programme a réuni 88 étudiants et produit 22 preuves de concept sur sept territoires. Au Crédit Agricole d’Ile-de-France, nous avons accompagné quatre projets avec des acteurs de nos territoires.
Ce qui m’a le plus marqué n’est pas seulement la qualité des solutions imaginé. C’est la transformation des jeunes. J’ai vu des étudiants arriver avec de l’énergie, mais aussi avec du doute, puis devenir capables de structurer une proposition, défendre un usage et pitcher devant des décideurs. Cette confiance acquise est plus précieuse que le projet lui-même.
Pour moi, l’inclusion n’est pas un sujet périphérique à l’IA. C’est un critère de réussite. Une transformation qui augmente la performance mais élargit les fractures numériques, serait une transformation incomplète.
À quoi ressemblera la banque augmentée par l’IA en 2030 ? Quelles tendances vont la façonner ?
Je vois cinq évolutions structurantes :
Les assistants deviendront une composante naturelle du poste de travail. Chaque collaborateur disposera de capacités adaptées à son métier et à son niveau d’habilitation.
Les agents IA prendront en charge des séquences de tâches plus complètes, sous supervision humaine. Le débat ne portera plus seulement sur la réponse produite, mais sur le niveau d’autonomie que nous acceptons de déléguer.
La valeur se déplacera des modèles vers les données, les processus et l’intégration. Les modèles se banaliseront. La qualité des données, la connaissance métier et la capacité d’exécution feront la différence.
La mesure d’impact deviendra incontournable. Les dirigeants demanderont moins de démonstrations spectaculaires et davantage de preuves sur la qualité, la productivité, l’expérience client, les risques et les compétences.
La confiance deviendra un élément central de la marque. Les clients et les collaborateurs voudront comprendre quand une IA intervient, sur quelles données et avec quelles garanties.
À horizon 2030, nous parlerons sans doute beaucoup moins d’IA en tant que telle. Elle sera intégrée dans le travail, la relation client et la décision, comme le sont aujourd’hui Internet ou le mobile.
Le véritable défi sera alors culturel et managérial : préserver la capacité de jugement, éviter la dépendance intellectuelle et faire évoluer les compétences. Une entreprise peut automatiser de nombreuses tâches. Elle ne doit pas automatiser sa responsabilité.
Pour conclure, quel message souhaitez-vous adresser aux dirigeants qui engagent aujourd’hui leur organisation dans l’IA ?
Le sujet n’est plus de savoir si l’IA va transformer nos organisations. Cette transformation est déjà engagée. La vraie question est de savoir quelle transformation nous voulons conduire.
Une transformation uniquement centrée sur la technologie peut produire de la vitesse, mais aussi de la défiance et de l’exclusion. Une transformation centrée sur les usages, la confiance et l’humain peut produire une valeur plus profonde et plus durable.
Je recommande aux dirigeants de tenir ensemble quatre exigences : une ambition claire, des usages concrets, un cadre de confiance et un investissement massif dans l’adoption. Si l’une de ces dimensions manque, la transformation restera incomplète.
Pour ma part, je ne veux pas choisir entre innovation et responsabilité, entre performance et inclusion, entre technologie et humain. Le rôle d’un dirigeant est précisément de dépasser ces oppositions et de construire les conditions pour qu’elles se renforcent mutuellement.
Artimon accompagne les acteurs du secteur financier dans leurs projets de transformation (refonte des modèles organisationnels, efficacité opérationnelle, amélioration de l’expérience client et pilotage de programmes digitaux et IA).
Frédéric Geneau, Directeur financier de France Médias Monde, revient sur cette collaboration et sur les raisons qui font d’Artimon un partenaire de confiance.
Le secteur du Property Management est en pleine mutation. Loin de se limiter à une gestion administrative, il évolue vers un rôle de conseiller de confiance développant une vision stratégique au service de ses clients.
Vincent Bryant, co-fondateur et CEO de Deepki une plateforme SaaS leader dans la performance durable de l'immobilier, livre sa vision d'un secteur immobilier où la donnée ne sert plus seulement à remplir des rapports, mais devient l'outil de pilotage financier et environnemental ultime.
Responsable de traitement et finalités d’utilisation des cookies
La société ARTIMON (ci-après désignée la « société ») en qualité de responsable du traitement, utilise sur le présent site des cookies, traceurs ou autres technologies similaires (ci-après les « cookies ») et traite des données à caractère personnel vous concernant aux fins de (i) permettre à notre site de fonctionner (et à l’utilisateur de naviguer) de manière optimale, fournir à l’utilisateur certains services en ligne à sa demande, retenir le choix de l’utilisateur concernant le dépôt de cookies et (ii) aux fins de suivi de la navigation et des interactions avec notre site, en ce incluant la réalisation et l’élaboration d’études, analyses, reportings et statistiques, d’amélioration de l’expérience utilisateur, et de suivi et mesure de l’audience et de la performance du site internet et des divers contenus proposés sur le site.